Cierre contable y fiscal en Colombia: checklist 2026
Tabla de contenidos
El cierre contable y fiscal es uno de los procesos más importantes para una empresa al finalizar el año. No consiste únicamente en “cerrar las cuentas” o preparar una declaración: implica revisar que las operaciones del periodo estén registradas correctamente, que cada movimiento tenga los soportes correspondientes y que la información financiera pueda utilizarse posteriormente para cumplir con las obligaciones tributarias.
Para las empresas colombianas, preparar el cierre con anticipación permite detectar facturas pendientes, documentos faltantes, diferencias en bancos, cuentas por cobrar o pagar desactualizadas y otros errores que pueden complicar la gestión contable.
Además, la información generada durante el año incluidas las facturas electrónicas, notas crédito y débito, documentos soporte y documentos de nómina electrónica puede ser fundamental para organizar la información necesaria para el cierre.
¿Qué documentos se deben revisar para el cierre contable y fiscal?
Entre los principales están las facturas electrónicas de venta y compra, notas crédito y débito, documentos soporte, nómina electrónica, comprobantes, conciliaciones bancarias, cuentas por cobrar y pagar, inventarios, soportes de costos y gastos y demás documentos relacionados con las operaciones de la empresa.
A continuación, encontrarás una guía práctica y un checklist de cierre contable y fiscal 2026 para organizar este proceso.
¿Qué es el cierre contable y fiscal?
Aunque suelen mencionarse juntos, el cierre contable y el cierre fiscal no son exactamente lo mismo.
El cierre contable comprende la revisión, conciliación y ajuste de la información financiera de la empresa para determinar los resultados del periodo y preparar los estados financieros que correspondan.
El cierre fiscal analiza esa información desde el punto de vista tributario. Esto implica revisar el tratamiento fiscal de ingresos, costos, gastos, activos, pasivos y otras partidas, teniendo en cuenta las normas aplicables.
Por eso, cerrar el año no significa simplemente comprobar que los saldos “cuadren”. También es necesario verificar que las cifras estén respaldadas por documentación suficiente y que las diferencias contables y fiscales hayan sido identificadas.
En la práctica, un buen cierre comienza con la información registrada durante todo el año y termina con una revisión integral antes de preparar las obligaciones correspondientes.
¿Cuándo se debe preparar el cierre contable y fiscal?
Aunque el periodo contable anual termina el 31 de diciembre para muchas empresas, la preparación del cierre debería comenzar antes.
Esperar hasta los últimos días del año para revisar todos los documentos puede aumentar el riesgo de encontrar operaciones pendientes, diferencias difíciles de investigar o soportes que ya no están disponibles fácilmente.
Una buena práctica es realizar revisiones periódicas durante el año y hacer una revisión más completa durante los últimos meses.
De esta manera, cuando llegue el momento de realizar el cierre definitivo, la empresa tendrá una mayor parte de la información conciliada y organizada.
Además, las fechas para presentar y pagar obligaciones tributarias no necesariamente coinciden con el 31 de diciembre. Los vencimientos dependen de la obligación y de las características del contribuyente, por lo que deben consultarse en el calendario tributario vigente de la DIAN.
¿Qué documentos se necesitan para el cierre contable?
Los documentos necesarios dependen de la actividad y de las obligaciones de cada empresa. Sin embargo, existen varios grupos de información que conviene revisar.
1. Facturas electrónicas de venta
Comienza revisando las facturas electrónicas emitidas durante el año.
Comprueba que las ventas realizadas estén debidamente facturadas y que la información registrada corresponda a las operaciones reales.
También debes revisar:
- Facturas anuladas.
- Notas crédito.
- Notas débito.
- Facturas pendientes.
- Fechas de emisión.
- Valores e impuestos.
- Información de los clientes.
- Estado de los documentos electrónicos.
La revisión no debería limitarse a las facturas de venta. También es importante comprobar que las operaciones relacionadas tengan los documentos complementarios correspondientes.
2.Facturas Electrónicas de Compra
Las facturas electrónicas y documentos soporte recibidos de proveedores son fundamentales en la revisión del cierre. En esta sección es indispensable:
- Acuses para Título Valor (RADIAN / DIAN): Verificar que las facturas electrónicas de compra a crédito (o con plazo de pago) cuenten con sus tres acuses obligatorios en el sistema de la DIAN:
- Acuse de recibo de la factura.
- Acuse de recibo del bien o servicio.
- Aceptación expresa (o verificar la aceptación tácita).
- Nota clave: Estos eventos son requisito obligatorio para que la factura se constituya como título valor y, por ende, para garantizar la deducibilidad del costo o gasto en la declaración de renta y el descuento del IVA.
- Soporte y Registro Completo: Comprobar que todas las compras y servicios prestados en el periodo cuenten con su soporte electrónico validado y que no existan documentos pendientes de contabilizar.
- Conciliación Trilateral: Identificar y ajustar diferencias entre:
- Las facturas electrónicas recibidas en el portal de la DIAN.
- Los registros contables en el sistema.
- Los pagos reales efectuados en bancos o caja.
3. Notas crédito y notas débito
Las notas crédito y débito pueden modificar el valor de las operaciones inicialmente facturadas.
Por eso, antes de cerrar el periodo es conveniente revisar que estén correctamente relacionadas con las facturas correspondientes y que los valores registrados en la contabilidad coincidan con los documentos electrónicos.
4. Documento soporte
El documento soporte debe revisarse cuando la empresa haya realizado operaciones que requieran este tipo de documento.
La revisión debe permitir identificar si existen operaciones sin el soporte correspondiente y si la información registrada coincide con la realidad de la operación.
5. Nómina electrónica
Las empresas que tienen esta obligación deben revisar los documentos correspondientes a los periodos de nómina del año.
Es recomendable verificar que los documentos hayan sido generados y transmitidos correctamente y que la información pueda conciliarse con los registros de nómina y contabilidad.
La DIAN identifica el documento soporte de pago de nómina electrónica como el documento utilizado para soportar costos y deducciones relacionados con pagos derivados de una relación laboral, cuando corresponda.
¿Qué otras cuentas debes revisar antes del cierre?
La documentación electrónica es solo una parte del proceso. También es necesario revisar la información financiera que se encuentra detrás de cada operación.
Bancos y conciliaciones bancarias
Compara los registros contables con los extractos bancarios.
Busca diferencias relacionadas con:
- Transferencias.
- Consignaciones.
- Comisiones.
- Pagos.
- Intereses.
- Movimientos pendientes de contabilizar.
Una conciliación bancaria no debería considerarse terminada simplemente porque el saldo final coincide. Las partidas pendientes también deben analizarse.
Cuentas por cobrar
Revisa cuánto dinero tienen pendiente de pago los clientes.
Identifica facturas vencidas, pagos pendientes de aplicar y saldos que requieran seguimiento.
Esta información también ayuda a evaluar la situación de liquidez de la empresa y a planificar el siguiente periodo.
Cuentas por pagar
Realiza el mismo ejercicio con proveedores y otras obligaciones.
Comprueba que los saldos pendientes correspondan a obligaciones reales y que las facturas o documentos asociados estén registrados.
Inventarios
Si la empresa maneja inventario, compara las existencias físicas con los registros disponibles.
Las diferencias deben investigarse y documentarse antes de finalizar el proceso.
Activos y obligaciones
También conviene revisar activos fijos, depreciaciones, préstamos, obligaciones financieras, anticipos y otros saldos que puedan requerir ajustes.
El objetivo es que la información contable represente de la forma más adecuada la situación financiera de la empresa.
Checklist de cierre contable y fiscal 2026
Puedes utilizar esta lista como punto de partida para organizar la revisión:
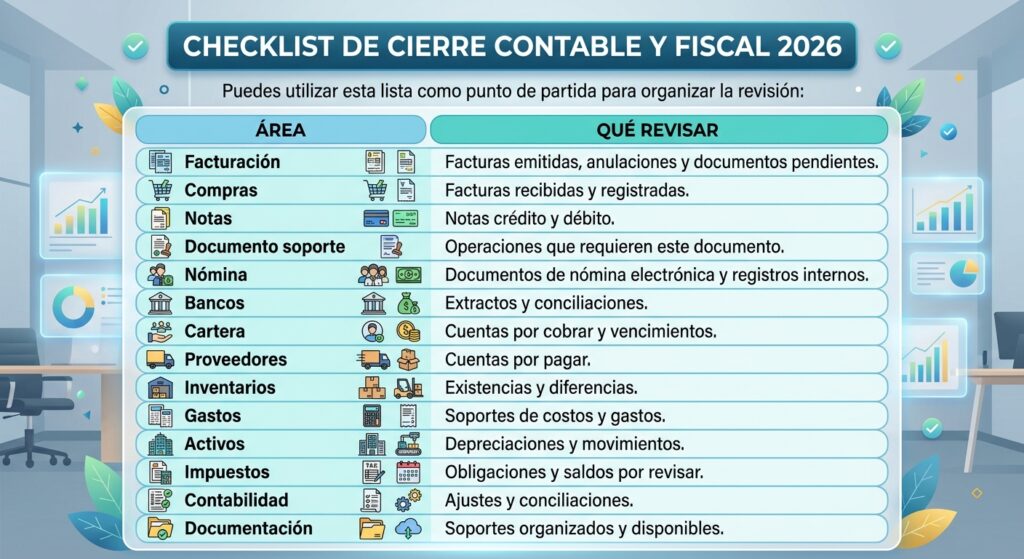
Este checklist no sustituye la revisión profesional del contador, pero puede ayudar a organizar las tareas y detectar información pendiente.
¿Qué pasa si encuentras errores antes del cierre fiscal?
Una de las razones para preparar el cierre con anticipación es precisamente poder encontrar errores antes de finalizar el proceso.
Por ejemplo, puedes encontrar:
- Una factura que no fue registrada.
- Una factura con información que requiere corrección.
- Una nota crédito que no fue contabilizada.
- Un documento soporte pendiente.
- Diferencias entre bancos y contabilidad.
- Una cuenta por cobrar con un saldo incorrecto.
- Gastos que necesitan soporte.
- Diferencias entre nómina y contabilidad.
La solución depende de la naturaleza de cada caso. Por eso, cuando una diferencia pueda tener consecuencias contables o tributarias, debe ser analizada con el contador o profesional encargado.
Lo importante es no ocultar las diferencias simplemente para cerrar el año. El objetivo del proceso es identificar, documentar y corregir lo que corresponda.
¿Cuál es la diferencia entre cierre contable y cierre fiscal?
El cierre contable busca determinar y organizar la información financiera del periodo.
El cierre fiscal analiza esa información teniendo en cuenta las reglas tributarias aplicables.
Esto significa que una misma operación puede tener un tratamiento contable y uno fiscal que no sean idénticos.
Entre los aspectos que pueden requerir análisis se encuentran costos, deducciones, depreciaciones, provisiones, deterioros, ingresos, activos y otras partidas.
Por eso, primero es necesario tener una contabilidad depurada y conciliada. Después se puede realizar el análisis fiscal correspondiente.
Los contenidos especializados sobre cierre contable y fiscal para 2026 también destacan la importancia de diferenciar ambos procesos, realizar conciliaciones y documentar las diferencias entre las bases contables y fiscales.
¿Qué relación tiene la facturación electrónica con el cierre de año?
La facturación electrónica genera buena parte de la información documental que la empresa necesita revisar al finalizar el periodo.
Facturas de venta, documentos recibidos, notas crédito, notas débito y otros documentos electrónicos permiten mantener trazabilidad sobre diferentes operaciones.
Por eso, una plataforma que centralice y facilite la consulta de estos documentos puede reducir el tiempo dedicado a buscar información.
Facturo ofrece gestión de documentos electrónicos, almacenamiento y consulta en línea y reportes que pueden utilizarse para facilitar la administración de la información de la empresa.
Sin embargo, es importante diferenciar la función de la tecnología de la responsabilidad contable: el software ayuda a organizar y consultar información, pero no reemplaza el análisis del contador.
¿Cómo preparar el cierre fiscal de una empresa paso a paso?
Una forma sencilla de organizar el proceso es seguir estas etapas:
- Reunir la información.
Consolida facturas, documentos soporte, nómina, bancos, cartera, proveedores, inventarios y demás documentos relevantes. - Revisar que las operaciones estén registradas.
Identifica documentos u operaciones pendientes. - Conciliar las cuentas.
Compara bancos, cartera, proveedores, inventarios y otros saldos. - Identificar diferencias.
Haz una lista de errores, documentos faltantes y operaciones que requieren análisis. - Realizar los ajustes correspondientes.
Registra los ajustes contables que hayan sido definidos por el responsable del proceso. - Revisar el tratamiento fiscal.
Analiza las diferencias entre la información contable y las bases fiscales aplicables. - Organizar los soportes.
Conserva la documentación que respalda las cifras y ajustes realizados. - Revisar las obligaciones tributarias.
Consulta los vencimientos correspondientes al contribuyente en el calendario vigente de la DIAN.
¿Cómo puede ayudar Facturo con el cierre de año?
Llegar al cierre con documentos dispersos puede convertir una tarea administrativa en un proceso largo y difícil de controlar.
Por eso, mantener los documentos electrónicos organizados durante todo el año puede facilitar la consulta de información cuando llega el momento de realizar las conciliaciones y revisiones.
Con Facturo puedes gestionar tus documentos electrónicos desde una plataforma que permite emitir facturas electrónicas, consultar documentos y acceder a reportes para apoyar la gestión administrativa de tu empresa.
Facturo también integra diferentes soluciones relacionadas con la gestión documental y administrativa, permitiendo que las empresas tengan mayor control sobre la información que generan durante el año.
La recomendación es sencilla: no esperes a diciembre para empezar a organizar tu información.
¿Qué documentos se deben revisar para el cierre fiscal?
Principalmente facturas electrónicas de venta y compra, notas crédito y débito, documentos soporte, nómina electrónica, comprobantes, extractos bancarios, conciliaciones, cuentas por cobrar y pagar, inventarios, soportes de costos y gastos y demás documentos relacionados con las operaciones de la empresa.
¿Qué se hace en un cierre contable?
Se revisan y concilian las cuentas, se identifican operaciones pendientes, se realizan los ajustes necesarios y se prepara la información financiera correspondiente al periodo.
¿Cómo hacer un cierre contable y fiscal?
Primero se debe depurar y conciliar la información contable. Después se revisan los ajustes y el tratamiento fiscal de las diferentes partidas, se documentan las diferencias y se preparan los informes y obligaciones que correspondan.
¿Qué revisar antes del cierre fiscal?
Es recomendable revisar facturación, compras, documentos soporte, nómina, bancos, cartera, proveedores, inventarios, activos, gastos, impuestos y soportes documentales.
¿La facturación electrónica ayuda al cierre contable?
Sí. Tener los documentos electrónicos organizados y disponibles facilita la consulta y revisión de las operaciones facturadas durante el periodo. Facturo ofrece herramientas para gestionar y consultar documentos electrónicos y generar reportes.
¿Cuándo se deben presentar las obligaciones tributarias después del cierre?
No existe una única fecha para todas las empresas. Los vencimientos dependen de la obligación y de las características del contribuyente. La DIAN publica el calendario tributario que debe consultarse para identificar los plazos correspondientes
¿El cierre contable y el cierre fiscal son lo mismo?
No. Aunque están relacionados, el cierre contable se concentra en la información financiera y el cierre fiscal analiza esa información bajo las reglas tributarias aplicables.
Prepárate desde ahora para el cierre de tu empresa
Un cierre contable y fiscal ordenado comienza mucho antes de terminar el año.
Revisar periódicamente las facturas electrónicas, documentos soporte, nómina, bancos, cuentas por cobrar, cuentas por pagar e inventarios permite detectar diferencias con anticipación y reducir el trabajo acumulado al final del periodo.
También facilita que el contador tenga acceso a información completa y organizada para realizar los análisis y procesos que correspondan.
Con Facturo puedes mantener tus documentos electrónicos organizados, consultar información y generar reportes desde una misma plataforma.
No esperes al último momento. Organiza desde ahora la información de tu empresa y llega al cierre de 2026 con tus documentos listos para revisar.